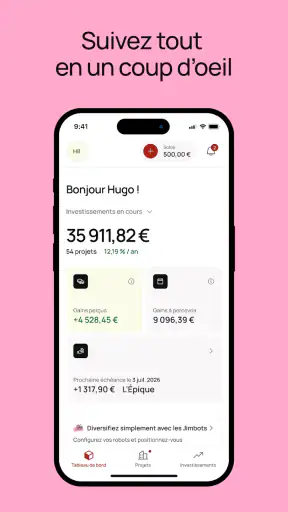
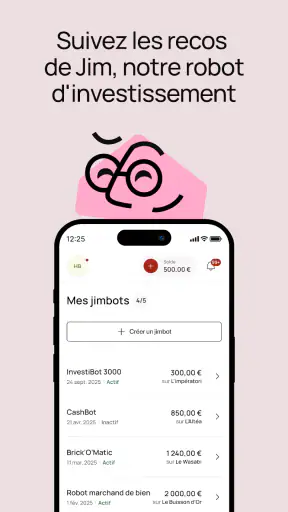
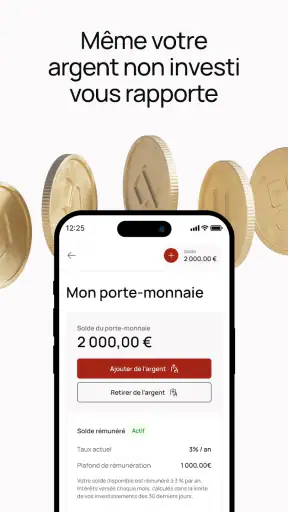
J’ai abordé La Première Brique comme une application de finance destinée à rendre l’investissement moins intimidant. Mon impression générale est assez claire : elle peut intéresser une personne qui veut découvrir cet univers avec un point d’entrée simple, mais elle ne remplacera pas automatiquement une application bancaire complète, un courtier polyvalent ou un outil de suivi patrimonial. Son intérêt dépend donc surtout de votre objectif de départ.
Développée par LaPremiereBrique, l’application est gratuite et s’adresse à un public très large, avec une classification PEGI 3. Elle fonctionne à partir d’Android 6.0 et sa version actuelle est la 1.0.6. La note moyenne de 3,6 sur 5, accompagnée d’un peu plus d’une centaine d’évaluations, donne une image plutôt mitigée : l’idée attire, mais l’expérience ne convainc pas encore tout le monde de la même manière.
Une porte d’entrée intéressante vers l’investissement
Ce qui m’a le plus marqué est le positionnement de La Première Brique. L’application ne cherche pas à se présenter comme un terminal destiné aux spécialistes qui surveillent les marchés en permanence. Elle s’inscrit plutôt dans une approche d’accès à l’investissement, ce qui peut parler à quelqu’un qui commence à se poser des questions concrètes : comment placer une petite somme, comment comprendre un projet, ou comment passer de la simple épargne à une démarche plus active.
Dans ce contexte, la gratuité est un avantage immédiat. Elle permet d’installer l’application et de se faire une idée de son fonctionnement sans ajouter un coût d’abonnement dès le départ. Pour un débutant, ce détail compte beaucoup : avant de s’engager, on peut observer l’organisation de l’outil, voir si le vocabulaire est compréhensible et vérifier si le parcours correspond à sa façon de réfléchir.
Je trouve aussi pertinent que l’application soit associée à une idée très concrète de la finance. Le nom La Première Brique évoque une construction progressive, et cette image convient à une personne qui ne veut pas commencer par des opérations complexes. L’investissement peut effectivement se penser comme une suite de décisions mesurées plutôt que comme une course à la performance.
Il faut toutefois garder un réflexe essentiel : une interface accessible ne rend pas un investissement sans risque. L’application peut faciliter la découverte d’une opportunité, mais elle ne dispense pas de lire les conditions, de comprendre le mécanisme proposé et de vérifier si l’argent engagé peut rester immobilisé pendant la période prévue. C’est la première distinction à faire entre simplicité d’utilisation et simplicité financière.
Ce que l’application peut apporter à un débutant
Dans mon usage, le principal intérêt d’un outil comme celui-ci est de créer un espace mental séparé du compte courant. Beaucoup de personnes épargnent sans véritable objectif, puis abandonnent dès qu’une dépense imprévue arrive. Une application centrée sur l’investissement peut aider à donner un rôle précis à une partie de son argent, à condition de ne pas confondre cette démarche avec une réserve d’urgence.
Un scénario réaliste serait celui d’un utilisateur qui reçoit son salaire, conserve d’abord une somme disponible pour les dépenses habituelles, puis consulte La Première Brique le week-end pour étudier une possibilité d’investissement. La bonne méthode consiste à ne pas décider immédiatement. Je conseillerais de noter ce qui est compris, ce qui reste flou, la durée envisagée et la somme que l’on accepterait réellement de ne pas récupérer rapidement.
Cette étape de recul est particulièrement utile avec une application gratuite, car l’absence de paiement pour l’outil peut donner une impression de légèreté. Or la décision financière, elle, mérite de rester sérieuse. Je préfère utiliser l’application comme un support de réflexion plutôt que comme un bouton d’achat à consulter entre deux activités.
Autre conseil moins évident : il vaut mieux définir une règle personnelle avant de parcourir les possibilités. Par exemple, je peux décider de ne jamais engager l’argent prévu pour mon loyer, mes impôts ou une réparation importante. Cette règle doit exister avant la consultation, car une présentation claire ou un projet séduisant peut influencer le jugement sur le moment.
Une expérience à apprécier avec méthode
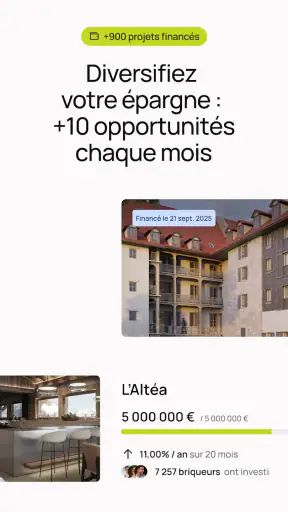
La Première Brique a du sens pour quelqu’un qui veut s’initier sans être immédiatement confronté à l’ensemble des outils d’un courtier traditionnel. Les plateformes généralistes affichent souvent une grande quantité de graphiques, d’ordres, de variations et de catégories d’actifs. Cette richesse peut être utile à un investisseur expérimenté, mais elle peut aussi décourager une personne qui cherche simplement à comprendre la première étape.
En comparaison, une application spécialisée peut offrir un parcours plus lisible. Le compromis est évident : plus le champ est ciblé, moins on dispose d’une vision complète de son patrimoine au même endroit. Je ne considérerais donc pas La Première Brique comme l’unique application financière d’un utilisateur qui possède déjà des placements variés. Elle peut davantage jouer le rôle d’un outil complémentaire, consacré à une manière précise d’investir.
La meilleure façon de l’utiliser est de prendre des notes en dehors de l’application. J’écrirais le nom du projet étudié, la somme envisagée, la durée, les conditions de sortie et les risques que je comprends. Cette habitude évite de se fier uniquement à la mémoire ou à une impression générale laissée par l’écran. Elle permet aussi de comparer plusieurs possibilités avec les mêmes critères.
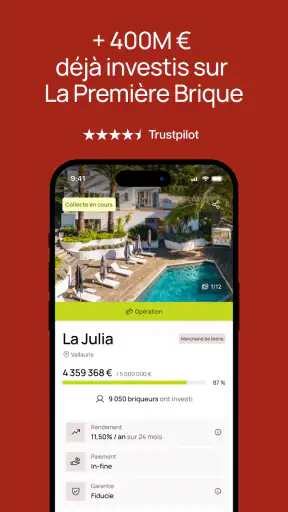
Je recommande également de consulter l’application à un moment où l’on peut lire calmement. Sur un téléphone, les informations financières sont parfois réparties entre plusieurs écrans ou présentées sous forme de blocs courts. Même lorsque l’interface est agréable, une lecture rapide peut faire passer à côté d’un élément important. Pour moi, l’application est donc plus utile dans une séance de quinze minutes attentive que dans une succession de consultations de quelques secondes.
La principale limite : une note qui invite à rester prudent
La note moyenne de 3,6 sur 5 ne condamne pas l’application, mais elle doit influencer la manière de l’essayer. Avec un peu plus d’une centaine de notes, le résultat ne suffit pas à tirer une conclusion définitive sur tous les appareils et tous les profils. Il signale néanmoins que l’expérience n’est pas uniformément convaincante.
La version 1.0.6 montre aussi que le produit est encore dans une phase où l’on peut s’attendre à des ajustements. Ce n’est pas forcément négatif : une application jeune peut évoluer rapidement lorsque les retours sont pris en compte. En revanche, je serais moins indulgent sur les points qui touchent directement à la compréhension d’un investissement. Une petite gêne visuelle est supportable ; une information difficile à retrouver ou une explication trop vague l’est beaucoup moins.
La friction la plus importante, à mes yeux, vient du décalage possible entre une promesse d’accès simple et la réalité des décisions financières. Un débutant peut croire qu’un parcours fluide signifie qu’il y a peu de choses à vérifier. C’est précisément l’inverse qu’il faut retenir. Plus une application rend l’action facile, plus l’utilisateur doit installer ses propres garde-fous avant de confirmer quoi que ce soit.
Je ne conseillerais donc pas de télécharger l’application avec l’idée qu’elle va automatiquement indiquer le meilleur placement. Ce n’est pas le bon critère pour la juger. La question utile est plutôt : est-ce qu’elle m’aide à comprendre une possibilité d’investissement et à décider avec une somme adaptée à ma situation ? Si la réponse reste non, il vaut mieux attendre, demander un avis indépendant ou choisir un outil plus pédagogique.
Pour qui l’application est réellement adaptée
Je la recommande en priorité à une personne qui commence à s’intéresser à l’investissement, qui préfère une approche ciblée et qui accepte de prendre le temps de vérifier les conditions. Elle peut aussi convenir à quelqu’un qui veut séparer ses placements de son application bancaire quotidienne, afin de ne pas mélanger budget mensuel et argent destiné à un objectif plus long.
Elle s’adresse également aux utilisateurs qui n’ont pas besoin de suivre constamment les marchés. Si votre intention est de construire progressivement une démarche réfléchie, une application spécialisée peut être plus confortable qu’un outil rempli de fonctions avancées. Dans ce cas, la simplicité devient un moyen de rester concentré sur la décision plutôt que sur les mouvements permanents de l’écran.
En revanche, je la déconseille comme choix unique à un investisseur qui souhaite acheter et gérer de nombreux types d’actifs depuis la même interface. Un courtier généraliste sera probablement plus adapté pour comparer différents marchés, gérer plusieurs ordres et obtenir une vue plus large. De la même façon, une application de budget sera préférable si votre priorité est de suivre les dépenses, les factures et le solde disponible au quotidien.
Elle n’est pas non plus le meilleur choix pour quelqu’un qui cherche une solution sans aucune réflexion personnelle. Aucun outil financier sérieux ne devrait être utilisé comme une machine à décider à votre place. Si vous ne pouvez pas expliquer avec vos propres mots où va l’argent, pendant combien de temps il peut être immobilisé et ce qui pourrait mal se passer, je vous conseille de ne pas investir simplement parce que le parcours paraît accessible.
Comment l’intégrer dans une routine financière saine
Je commencerais par installer l’application sans prévoir immédiatement de versement. La première session servirait à repérer les rubriques, comprendre le vocabulaire et observer la manière dont les informations sont présentées. Ensuite, je comparerais ce que j’ai compris avec mes objectifs personnels : épargne de précaution, projet à moyen terme ou constitution progressive d’un capital.
Un deuxième passage pourrait être consacré à une seule possibilité, pas à plusieurs. Cette limite est utile parce qu’elle évite l’effet de catalogue. On peut alors se demander si l’on comprend vraiment le fonctionnement, si la durée correspond à son horizon et si la somme envisagée resterait supportable en cas d’imprévu.
Je garderais aussi une trace de la date à laquelle j’ai étudié chaque possibilité, non pas pour transformer l’utilisation en travail administratif, mais pour éviter de prendre une décision sous l’effet d’une urgence artificielle. Une pause entre la découverte et l’engagement est l’un des meilleurs outils de prudence que l’on puisse ajouter à une application.
Enfin, je vérifierais régulièrement si la démarche reste compatible avec mon budget. L’investissement ne doit pas passer avant les dépenses indispensables ni avant une épargne facilement accessible. Cette règle paraît évidente, mais elle est particulièrement importante pour une application qui veut rendre la première étape plus facile.
Une application encore à situer face aux alternatives
Face à une banque mobile, La Première Brique peut sembler plus spécialisée et donc plus directe pour l’utilisateur qui cherche une porte d’entrée vers l’investissement. Face à un courtier, elle risque en revanche de paraître moins adaptée à ceux qui veulent une grande diversité d’instruments et de réglages. Face à une application de budget, elle ne répond pas au même besoin : elle accompagne une réflexion de placement, pas le suivi complet de la vie financière.
Cette comparaison montre pourquoi il serait injuste de la juger uniquement sur le nombre de fonctions. Une application spécialisée peut être pertinente précisément parce qu’elle ne cherche pas à tout faire. Mais cette spécialisation impose de savoir ce que l’on attend d’elle. Si votre question est « comment mieux organiser mes dépenses ce mois-ci ? », choisissez un outil budgétaire. Si elle est « comment gérer un portefeuille diversifié ? », regardez du côté d’un courtier complet. Si elle est « par où commencer pour étudier une possibilité d’investissement ? », La Première Brique devient plus cohérente.
Son avantage est donc moins une puissance technique qu’un cadrage. Son défaut correspondant est de pouvoir donner une vision partielle si l’utilisateur oublie de regarder l’ensemble de sa situation. Je trouve ce compromis acceptable pour une première découverte, mais pas comme justification pour centraliser toutes ses décisions financières dans une seule application.
Mon verdict après l’avoir examinée
La Première Brique est une application gratuite de finance qui peut rendre l’investissement plus abordable pour les débutants, surtout lorsqu’ils recherchent un parcours ciblé plutôt qu’une plateforme remplie d’outils de marché. Le développeur LaPremiereBrique propose ici un point de départ intéressant, mais la note moyenne de 3,6 rappelle que l’expérience mérite encore une évaluation personnelle avant toute décision importante.
Je retiens surtout sa capacité à servir de support de découverte. Elle peut aider à passer d’une curiosité vague à une démarche structurée, à condition de lire attentivement, de comparer et de ne jamais investir l’argent dont on pourrait avoir besoin rapidement. La version 1.0.6 et la présence de plus de dix mille installations montrent qu’elle a déjà trouvé un public, sans que cela dispense chaque utilisateur de vérifier si elle lui convient réellement.
Mon conseil est simple : essayez-la d’abord comme un outil d’exploration, sans vous précipiter vers l’engagement. Notez ce que vous comprenez, identifiez les points qui demandent une recherche supplémentaire et comparez son approche avec celle de votre banque ou d’un courtier. La simplicité doit vous aider à mieux décider, jamais vous pousser à décider plus vite.
Pour une première approche de l’investissement, je lui donnerais sa chance. Pour une gestion financière complète, un suivi budgétaire quotidien ou une stratégie très diversifiée, je choisirais une solution complémentaire ou différente. C’est précisément cette limite qui définit le mieux son intérêt : La Première Brique peut être le début d’une réflexion, mais elle ne constitue pas à elle seule toute la maison financière.


